10月16日讯三季度A股调养、成长板块领跌,公募新发商场呈现典型的“数目新高、边界回落”特征。
国泰海通证券最新发布的《2026年三季度公募基金产物刊行综述》浮现,当季新建造基金513只,创下2022年以来新高;但总召募边界约2445.92亿元,处于2022年以来较低水平,平均刊行边界4.77亿元,为2005年以来最低。
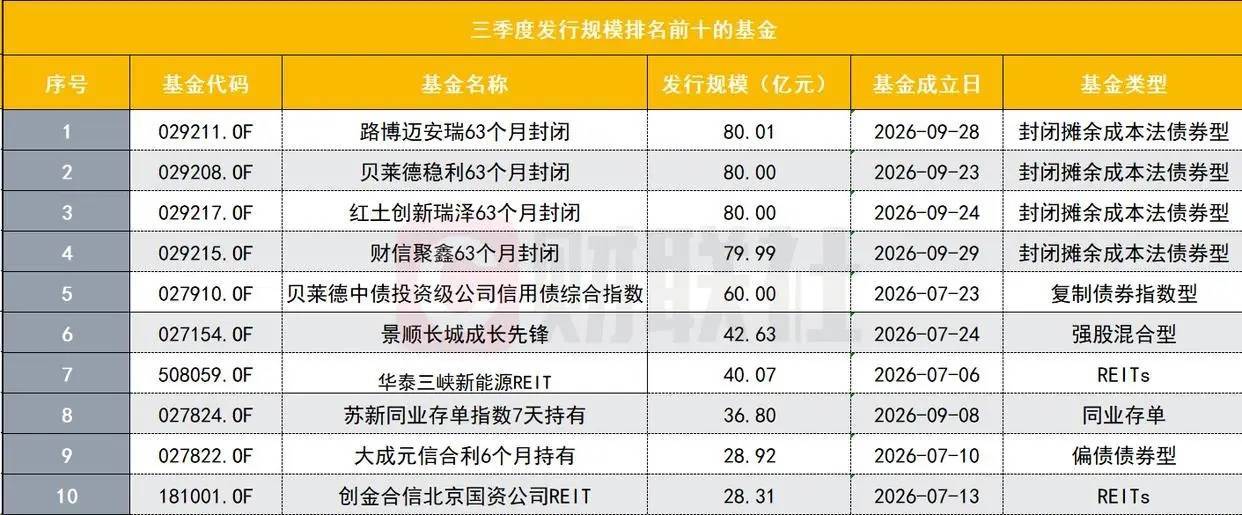
环比看,新发数目仅比二季度多8只,边界却减少约912.11亿元,平均刊行边界降幅28.30%。资金偏好从权柄端撤出、向低波动固收端调度,是三季度刊行商场的干线。这从召募边界前十的基金产物就不错表露看出。
主动被迫权柄基金均缩量
数据浮现,三季度权柄类基金新发边界大幅回落,相较于上季度环比减少约785.61亿元,跌幅约42.31%。当季权柄类基金共建造354只,包括229只股票型、125只夹杂型,平均召募边界为3.03亿元,总召募边界约1071.30亿元,占新发总边界43.80%,占相比上季末下降11.50个百分点。
三季度,主动端和被迫端刊行双双走弱。主动权柄基金建造140只,所有召募562.79亿元,较二季度下降551.98亿元;指数权柄基金建造214只,刊行边界508.52亿元,数目较二季度捏平,但边界减少233.64亿元。
这背后是商场环境的变化,三季度科创50着落30.70%、创业板指着落27.80%,资金从科技成长切向红利辞让。主动权柄新发烧点也从科技成长向外扩圈,量化、平衡计谋产物占比提高。
被迫端已经行业指数产物供给最密集的标的。三季度行业指数基金113只、召募208.79亿元,科技、周期主题数目逾越,永别为35只、32只;计谋指数中红利主题基金14只、价值主题基金10只,延续低波红利线布局。
固收新发逆势放量
权柄缩量另一面,固收新发逆势放量。三季度固收类基金建造80只,召募810.07亿元,环比加多176.49亿元、增幅27.86%,占当季新发总边界约33.12%。
结构上看,偏债债券型建造69只、召募404.27亿元,占固收新发近五成;同期,4只闭塞摊余本钱法债基均波及80亿元召募上限,所有孝敬约320亿元,边界占比39.50%,与偏债债基共同组成当季固收刊行两大撑捏。
摊余债基是三季度最高出的刊行变量。摊余本钱法债基时隔五年定向开闸,8月首批15家中小公募上报,并于9月快速获批。产物层面,63个月闭塞期与5年期债券久期匹配,清高资管新规“闭塞式+捏有到期”前提;需求端则匹配搭理子“稳净值、防赎回”、险资免税成就等诉求。骨子刊行节拍方面,4只63个月闭塞摊余本钱法债券型基金均提前杀青召募,包揽三季度新发边界榜前四名。
贝莱德居新发边界首位
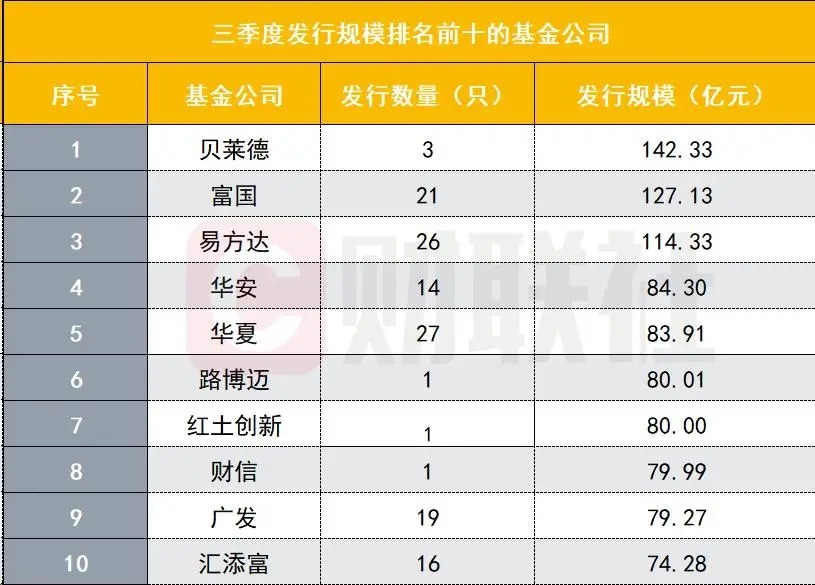
按基金公司维度,三季度新发边界前三为贝莱德、富国、易方达,永别为142.33亿元、127.13亿、114.33亿元。
贝莱德新发高度聚积于固收端,其中贝莱德稳利63个月闭塞边界80亿元、贝莱德中债投资级公司信用债轮廓指数边界60亿元,两只产物孝敬当季新发边界98.37%。
富国重点在FOF与固收+,其FOF刊行边界占比32.23%,偏债债券型次之,占比25.06%;召募边界最大的基金为富国鸿利增强,召募边界约26.15亿元。
易方达则呈现高度被迫化特征,其新发股票ETF及长入所有占新发边界54.78%,追踪标的隐敝算力基础才智、上证轮廓、芯片蓄意等;刊行边界最大的是偏债夹杂型基金易方达智享,边界为20.62亿元。
FOF、REITs边缘变化
FOF三季度建造59只,数目较二季度多17只,但总边界300.04亿元、环比减少186.90亿元,平均召募边界降至5.09亿元。
刊行数目方面,富国、广发、汇添富比肩最多,各刊行5只;刊行边界方面,富国刊行边界最大,所有40.97亿元,汇添富和广发永别为31.13亿元和26.89亿元。
从投资计谋来看,三季度共刊行58只平常FOF和1只主义风险FOF,召募边界永别为298.52和1.52亿元,举座以平常FOF低仓位计谋为主。此类产物简略部分赓续从银行入款和银行搭理均分流出来的庄重型资金,因而在近些年的低利率环境下捏续受到柔顺。
放胆三季度末,公募FOF共有670只,存续边界约3667.40亿元。从产物数目看,易方达旗下FOF达40只,位居行业首位;中原、南边、广发旗下FOF数目也均在30只及以上。从惩处边界看,共有12家基金惩处东说念主的FOF边界超百亿元,其中易方达以373.30亿元名按序一,广发和兴证世界永别以285.10亿元、277.31亿元位列第二、第三。
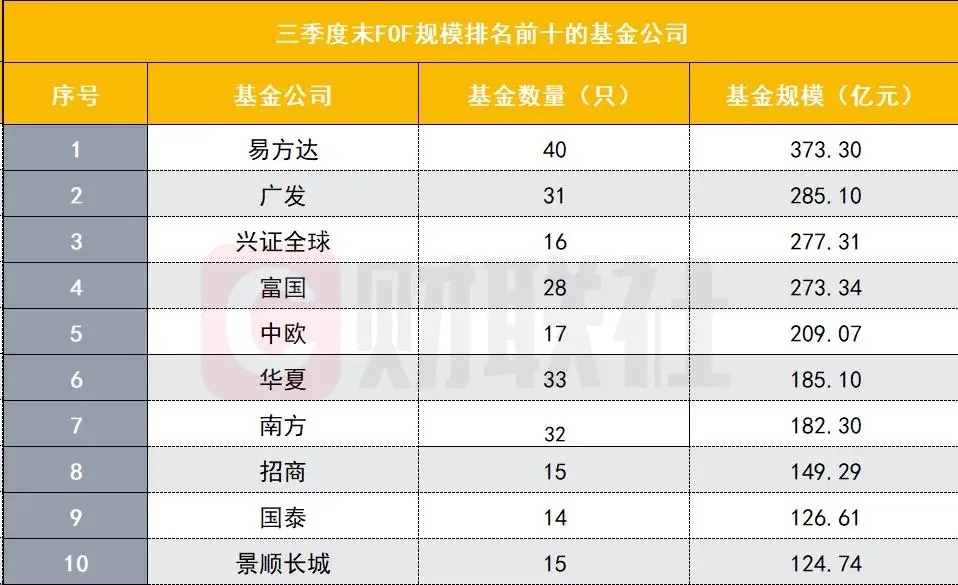
三季度,REITs建造13只,刊行边界193.69亿元,较二季度减少103.69亿元;其中4只为REITs指数基金,均追踪中证REITs全收益指数。
此外,三季度QDII股混型基金仅建造5只,召募10.83亿元,其中4只主投港股花费、恒生科技、数字经济。
从刊行成果来看,三季度当季新发基金均完成召募云开体育,无公密告行失败;平均认购天数16.58天,较二季度略有延迟,仍处近三年较低水平。
【起首:财联社】声明:本文版权归原作家统统。如您发现信息起首有误或内容骚扰了您的权柄,请通过邮箱与咱们联系,咱们将在核实后实时鼎新或处理。联系邮箱:zhongbobaoliao@163.com